Zinsen gehören weltweit zu den wichtigsten Steuerungsinstrumenten der Geldpolitik. Doch wer wissen möchte, wie sich die Hypothekarzinsen in der Schweiz entwickeln, sollte nicht nur auf die Schweizerische Nationalbank (SNB) schauen. Während die SNB ihren Leitzins seit Juni 2025 bei 0 Prozent belassen hat, hat sich das Bild im Ausland verändert. Die Europäische Zentralbank erhöhte ihre Leitzinsen im September 2026 um weitere 0.25 Prozentpunkte. In den USA wurden die Leitzinsen im selben Monat erstmals seit drei Jahren angehoben. Hintergrund ist der anhaltende Inflationsdruck.
Diese Entwicklungen sind auch für die Schweiz relevant. Insbesondere länger laufende Festhypotheken richten sich nicht allein nach dem aktuellen SNB-Leitzins. Entscheidend ist auch, wie die Finanzmärkte die weitere Entwicklung von Inflation, Konjunktur und Geldpolitik einschätzen.
Warum Festhypotheken früher reagieren
Hypothekarzinsen entstehen nicht isoliert. Sie spiegeln auch die Erwartungen der Finanzmärkte wider. Erwarten Investoren beispielweise eine höhere Inflation oder steigende Leitzinsen, verlangen sie für längerfristige Anlagen höhere Renditen. Dadurch steigen die Refinanzierungskosten von Banken und länger laufende Festhypotheken werden teurer. Vor allem Hypotheken mit mittleren oder längeren Laufzeiten bis zehn Jahre reagieren deshalb bereits früh auf veränderte Erwartungen an Konjunktur und Geldpolitik. Für die Entwicklung der Schweizer Hypothekarzinsen ist somit nicht allein entscheidend, welchen Leitzins die SNB heute festlegt. Auch die Erwartungen über die weitere Zinsentwicklung und das Geschehen an den internationalen Kapitalmärkten spielen eine Rolle.
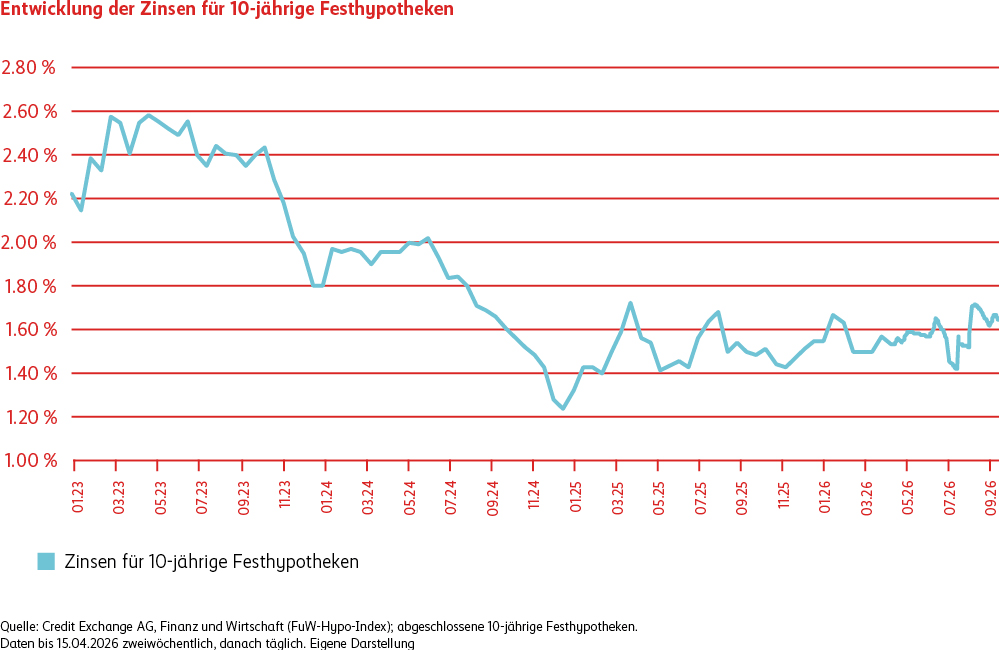
Das lässt sich aktuell beobachten: Gemäss Finanz-und-Wirtschaft-Hypo-Index (siehe Grafik) sind die Hypothekarzinsen seit der Talsohle Ende 2024 leicht, aber stetig gestiegen. Treiber sind dabei weniger die weiterhin moderate Inflation in der Schweiz als vielmehr die Entwicklungen an den internationalen Kapitalmärkten und die gestiegenen Renditen langfristiger Staatsanleihen.
Was bedeutet dies für Wohneigentümerinnen und Wohneigentümer
Trotz des Anstiegs bleibt das heutige Zinsniveau für Festhypotheken attraktiv. Gerade wenn die weitere Zinsentwicklung schwer vorherzusagen ist, kann eine langfristige Absicherung für Wohneigentümerinnen und Wohneigentümer sinnvoll sein. Insbesondere, wenn letztere Wert auf Planungssicherheit legen. Die Mobiliar bietet Festhypotheken auch mit Laufzeiten von über zehn Jahren an und ermöglicht damit eine langfristige Zinssicherheit.
Vergessen Sie die Vorsorge nicht
Beim Kauf eines Eigenheims lohnt es sich zudem, nicht ausschliesslich auf den Hypothekarzins zu schauen. Ein Zinsvergleich ist wichtig und kann über die Jahre einen spürbaren Unterschied machen. Ebenso wichtig ist, die persönliche Vorsorgesituation regelmässig zu überprüfen. Denn die Finanzierung des Eigenheims, die Absicherung der Familie und die Altersvorsorge sind eng miteinander verbunden. Wer diese Themen gemeinsam betrachtet, schafft eine Grundlage für langfristige finanzielle Stabilität, unabhängig davon, wie sich die Zinsen künftig entwickeln.
Nützliches Anlagewissen
Höchststand an der Börse: Einsteigen oder abwarten?
Trotz anhaltender Unsicherheiten erreichen die Aktienmärkte immer wieder neue Höchststände. Viele Anlegerinnen und Anleger fragen sich deshalb, ob ein Einstieg zu diesem Zeitpunkt sinnvoll ist. Die Sorge ist nachvollziehbar: Niemand möchte kurz vor einer grösseren Korrektur investieren.
Neue Höchststände gehören jedoch zur Entwicklung der Aktienmärkte. Unternehmen investieren, entwickeln neue Technologien und bringen neue Produkte auf den Markt. Dadurch können sie produktiver werden, neue Kundinnen und Kunden gewinnen und ihre Gewinne langfristig steigern. Steigt der Unternehmenswert, können auch die Aktienmärkte langfristig weiter zulegen.
Ein Höchststand allein muss deshalb nicht gegen einen Einstieg sprechen. Was heute teuer erscheint, kann sich rückblickend dennoch als attraktiver Einstiegszeitpunkt erweisen. Wer hingegen auf den vermeintlich «perfekten» Zeitpunkt wartet, riskiert, lange an der Seitenlinie zu bleiben und eine positive Marktentwicklung zu verpassen.
Was frühere Höchststände zeigen
Ein Allzeithoch bedeutet nicht per se, dass das Kurspotenzial ausgeschöpft ist. Zwar gehören Kurskorrekturen zum Anlegen dazu, auf neue Höchststände können aber weitere folgen. Das zeigt auch die Entwicklung des Schweizer Aktienmarkts, wie die Grafik zeigt.
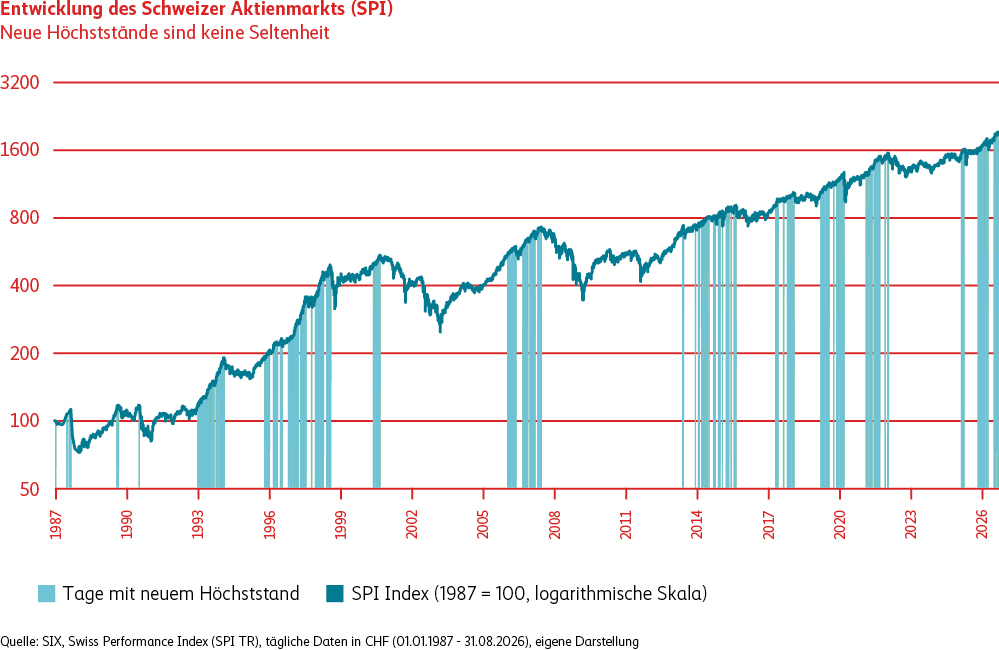
Seit 1987 erreichte der Swiss Performance Index SPI durchschnittlich etwa alle 14 Handelstage einen Höchststand. Gleichzeitig gab es aber auch längere Phasen, in denen mehrere Jahre kein neues Allzeithoch erreicht wurde.
Auch wer während eines Höchststands in den Schweizer Aktienmarkt investierte, erzielte historisch betrachtet mit zunehmender Anlagedauer häufiger eine positive Rendite. Nach einem Jahr war dies bei rund 67 Prozent der Anlagen der Fall, nach drei Jahren bei rund 77, und nach zehn Jahren bei rund 97 Prozent. Mit zunehmender Anlagedauer verlor der Einstiegszeitpunkt deutlich an Bedeutung.
Höchststände an den Aktienmärkten können verunsichern. Die Vergangenheit zeigt jedoch, dass ein Höchststand allein kein verlässlicher Grund ist, mit dem Investieren zuzuwarten. Entscheidender sind der persönliche Anlagehorizont, die Risikofähigkeit und eine passende Anlagestrategie. Wer langfristig investiert, sollte seine Entscheidung deshalb nicht allein davon abhängig machen.
Aktien
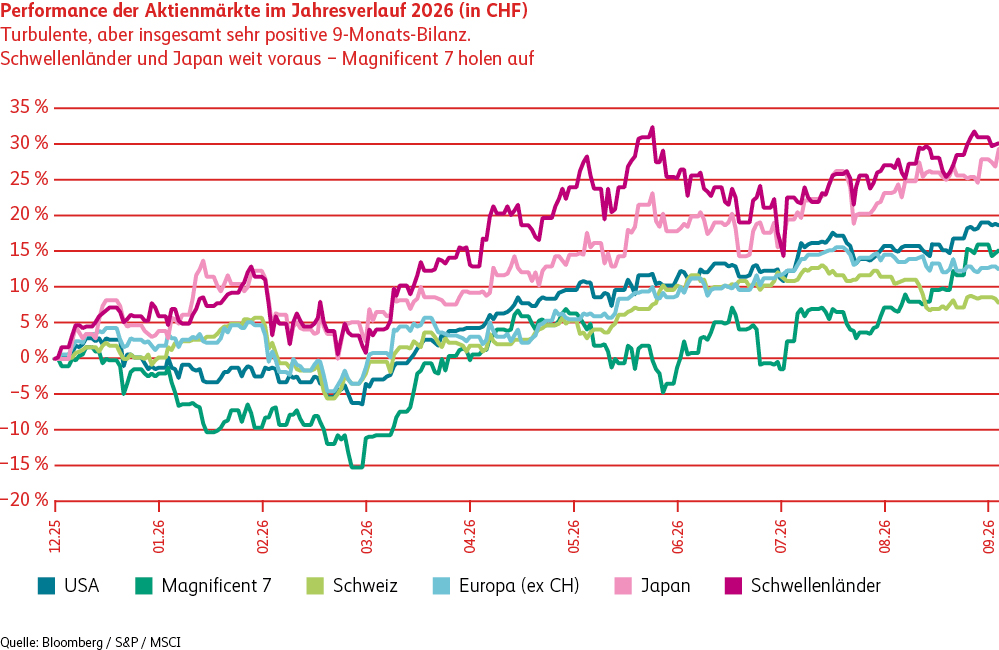
Trotz geopolitischer Spannungen, hartnäckiger Inflation und eines zunehmend unruhigen Anleihenmarkts erzielten Aktien weltweit im bisherigen Jahresverlauf robuste Renditen. Der Aktienindex MSCI World liegt per Ende September mit 12 Prozent im Plus.
Nach neun Monaten führen Japan und die Schwellenländer das Feld mit einer Rendite von rund 30 Prozent an. Die USA legte um 12.6 Prozent zu. Europa und die Schweiz konnten mit dieser Entwicklung nicht mithalten. Belastend wirkten insbesondere die hohe Energieabhängigkeit und die steigenden globalen Zinsen.
Im dritten Quartal erreichten die langfristigen Obligationenrenditen den höchsten Stand seit rund zwei Jahrzehnten. Die Aktien hielten sich dennoch mehrheitlich stabil. Im Vordergrund stand weniger die Marktrichtung als eine deutliche Verschiebung zwischen den Sektoren: Kapital floss aus zinssensitiven Sektoren wie Versorgern (z.B. Energie, Wasser), Immobilien und auch Konsumwerten ab. Zu den gefragten Sektoren zählten dagegen Energie und Gesundheit sowie Unternehmen mit hoher Preissetzungsmacht, insbesondere im Bereich der KI-Infrastruktur.
Der KI-Trend verlor zwischenzeitlich an Schwung. Die hohen Investitionen grosser Cloud- und Rechenzentrumsanbieter wie Microsoft, Google und Amazon warfen zunehmend kritische Fragen nach künftigen Erträgen auf. Entsprechend gerieten Halbleiterwerte im Juli unter Druck. Nach einer exzellenten Berichtsperiode kehrte die Zuversicht im dritten Quartal jedoch zurück, und der Technologiesektor und insbesondere die Magnificent 7, damit gemeint sind die Unternehmen Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia und Tesla, gewannen die Marktführerschaft zurück.
Fazit: Nach neun Monaten lässt sich die Botschaft der Aktienmärkte sinngemäss so zusammenfassen: «Zur Kenntnis genommen. Wir machen weiter.» Ob diese Gelassenheit anhält, wenn die Anleihenrenditen weitere Höchststände erreichen, wird sich im vierten Quartal zeigen. Vorerst fällt die Bilanz deutlich besser aus, als es die zahlreichen globalen Herausforderungen erwarten liessen.
Obligationen
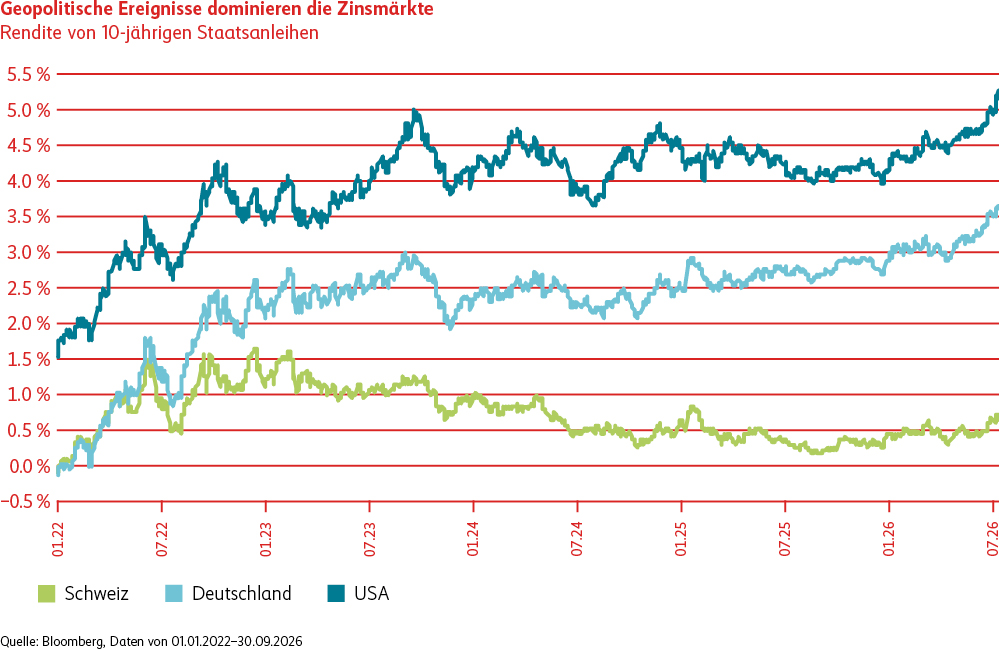
Die internationalen Anleihemärkte standen in den vergangenen drei Monaten stark im Zeichen des Iran-Konflikts. Nach einer kurzen Entspannung zu Beginn des Sommers liess das Scheitern eines vorläufigen Abkommens im Juli die Ölpreise und Inflationserwartungen erneut steigen.
Die eingeschränkte Schifffahrt durch die Strasse von Hormus führte weltweit zu einem deutlichen Anstieg der Renditen. Besonders ausgeprägt war die Entwicklung in den USA. Die Rendite zehnjähriger US-Staatsanleihen stieg von 4.46 auf 5.29 Prozent und erreichte damit den höchsten Stand seit mehr als zwei Jahrzehnten. Neben höheren Energiepreisen belasteten hohe Staatsdefizite ein zunehmendes Emissionsvolumen und eine nachlassende ausländische Nachfrage.
Angesichts der hartnäckigen Inflation und der robusten Wirtschaft erhöhte die US-Notenbank (Fed) ihren Leitzins im September um 25 Basispunkte und signalisierte weitere Straffungsschritte. Auch in der Eurozone stiegen die Renditen deutlich. Die Rendite zehnjähriger Bundesanleihen stieg von 3 auf 3.59 Prozent. Die europäische Zentralbank (EZB) reagierte angesichts der steigenden Energiepreise und der höheren Inflationserwartungen mit zwei Zinserhöhungen und hob den Einlagensatz von 2 auf 2.5 Prozent an.
Der Schweizer Zinsmarkt zeigte sich deutlich stabiler. Die Rendite zehnjähriger Eidgenossen stieg lediglich von 0.43 auf 0.58 Prozent. Dank der weiterhin tiefen Inflation konnte die SNB ihren Leitzins bei 0 Prozent belassen. Die Kombination aus höheren Staatsanleiherenditen und stabilen Kreditprämien führte dazu, dass der Schweizer Anleihenmarkt im letzten Quartal eine Rendite von -1.69 Prozent verzeichnete.
Ausblick und Positionierung
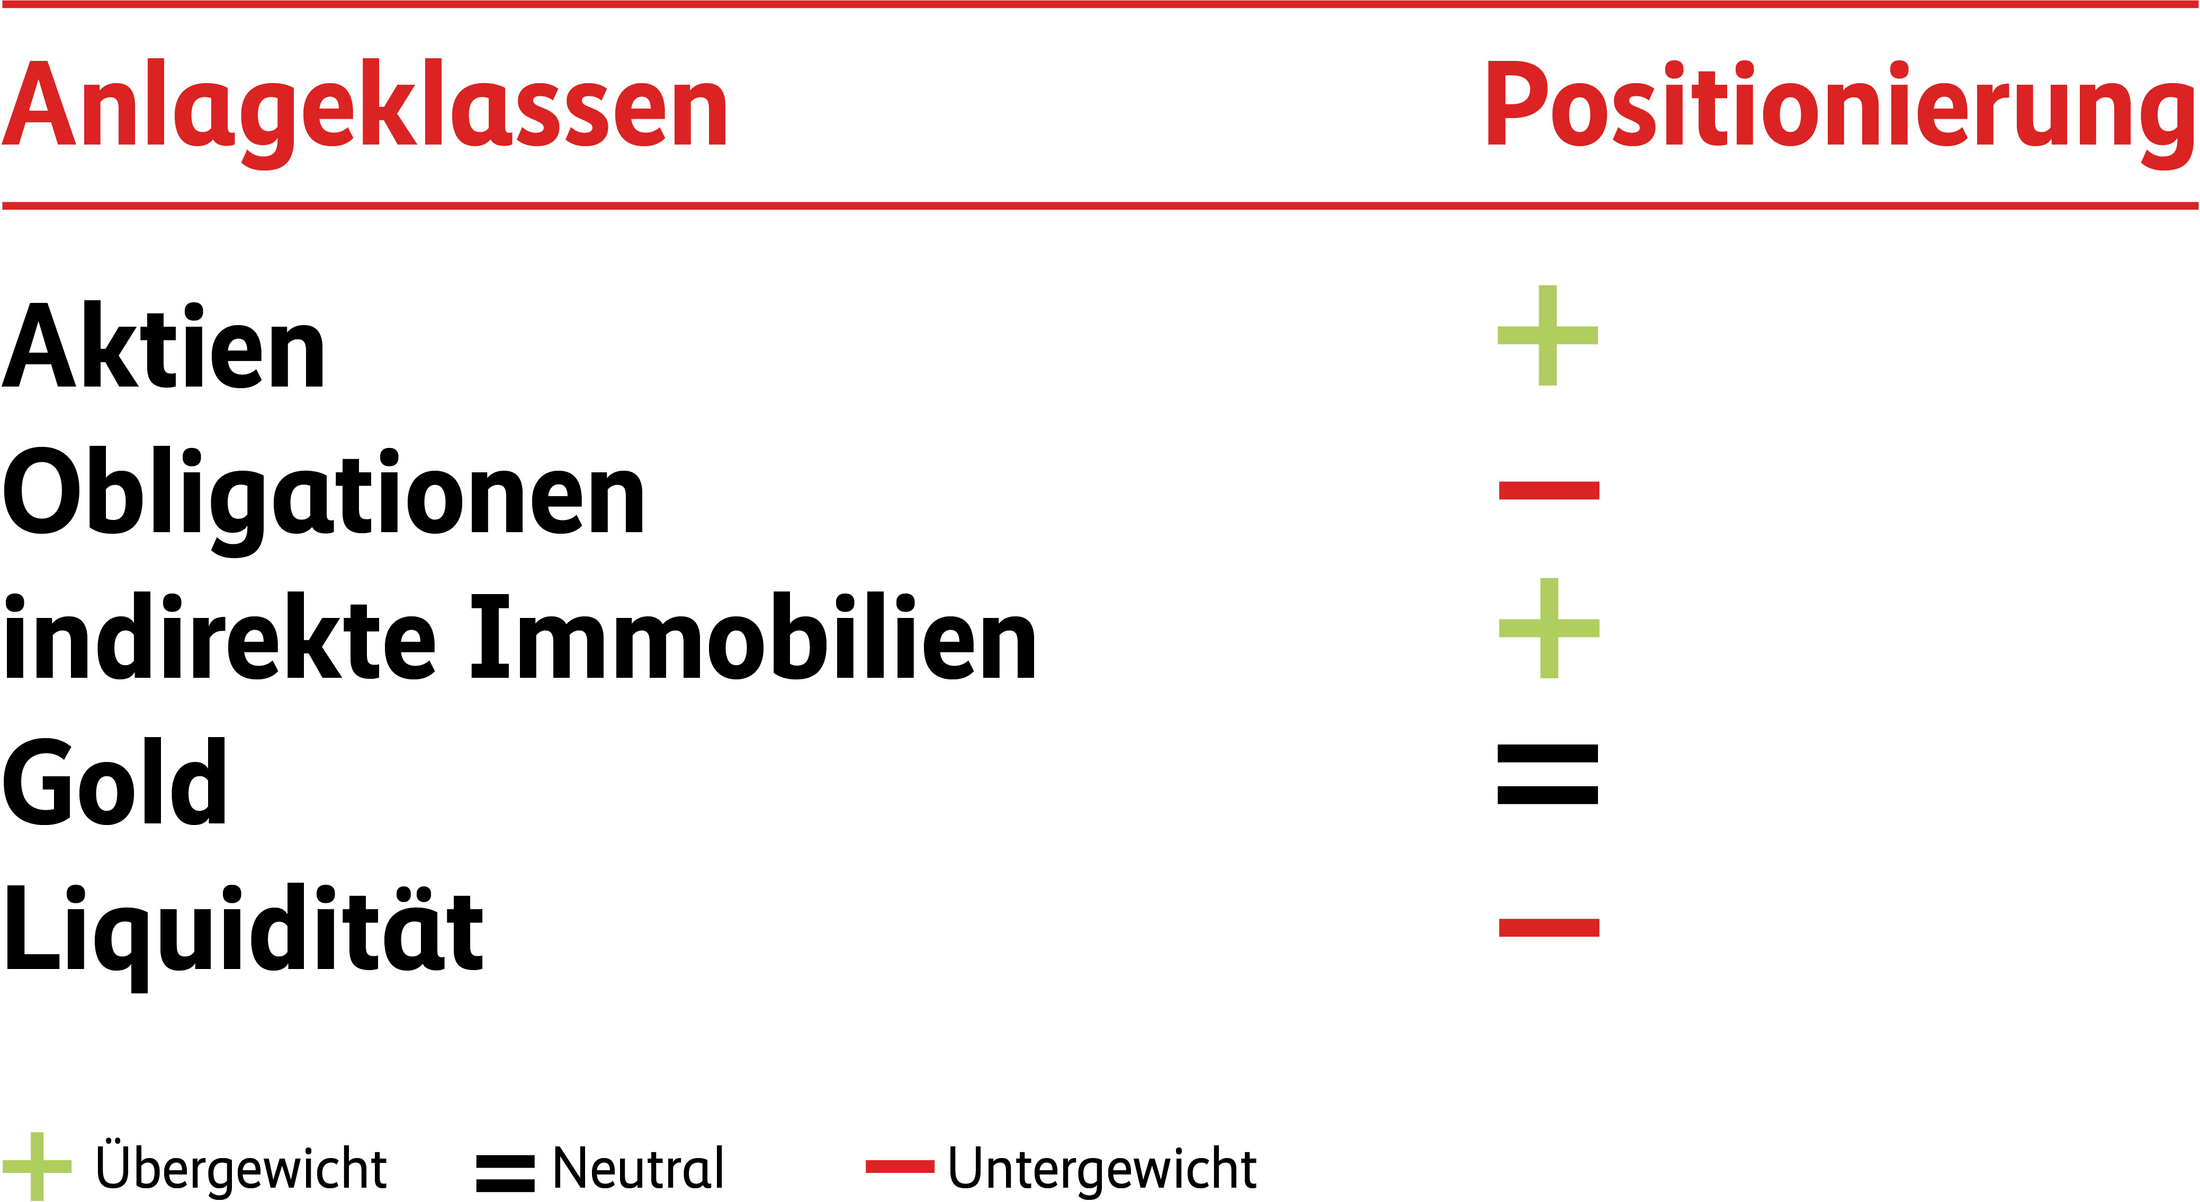
Die Aktienmärkte zeigen sich trotz geopolitischer Spannungen und höherer Zinsen weiterhin robust. Die Weltwirtschaft wächst solide und die Unternehmensgewinne entwickeln sich erfreulich. Gleichzeitig investieren grosse Technologieunternehmen weiterhin umfangreich in Rechenzentren und digitale Infrastruktur. Vor diesem Hintergrund erscheinen die Bewertungen globaler Aktien weiterhin vertretbar. Entscheidend wird sein, ob sich die hohen Investitionen langfristig auch in entsprechend höheren Gewinnen niederschlagen.
Die Inflationsrisiken bleiben erhöht. Höhere Energiepreise, eine widerstandsfähige Konjunktur und hohe Staatsverschuldungen sprechen gegen eine rasche Lockerung der Geldpolitik. Nach dem deutlichen Renditeanstieg erwarten wir jedoch eine Stabilisierung der Zinsen. Das Ertragspotenzial von Obligationen bleibt aus unserer Sicht begrenzt.
Für indirekte Immobilienanlagen bleibt der Ausblick verhalten positiv. Zwar bleibt die wirtschaftliche Lage solide. Höhere Zinsen und politische Vorstösse erhöhen jedoch die Unsicherheit.
Dieses Dokument wurde zu Werbezwecken erstellt. Quelle: Mobiliar, sofern nicht anders angegeben. Die in diesem Dokument enthaltenen Informationen stammen teilweise von externen Quellen und Datenbanken. Trotz sorgfältiger Auswahl übernimmt die Schweizerische Mobiliar Asset Management AG keine Gewähr für deren Richtigkeit, Aktualität oder Vollständigkeit. Verweise auf Webseiten oder Datenbanken dienen ausschliesslich Informationszwecken. Die Schweizerische Mobiliar Asset Management AG macht sich deren Inhalte nicht zu eigen. Die im Dokument enthaltenen Angaben dienen ausschliesslich Informationszwecken und stellen weder ein Angebot noch eine Empfehlung oder Beratung in rechtlicher, steuerlicher oder finanzieller Hinsicht dar.
Für den Erwerb von Anlagefonds oder die Inanspruchnahme von Finanzdienstleistungen der Schweizerischen Mobiliar Asset Management AG sind allein die jeweiligen Vertragsdokumente verbindlich. Die rechtlich relevanten Fondsdokumente (insb. Prospekt und BIB) können in der Schweiz kostenlos bei der Fondsleitung, der Depotbank und bei allfälligen Vertriebsträgern bezogen werden. Die Anteile der Fonds der Schweizerischen Mobiliar Asset Management AG werden nur in der Schweiz angeboten und dürfen insbesondere innerhalb der USA weder angeboten noch verkauft oder ausgeliefert werden.
Angaben zu Nachhaltigkeit, CO₂ und ESG können je nach verwendeter Methodik und Datenquelle variieren. Dadurch können Abweichungen entstehen.
Die in diesem Dokument enthaltenen Aussagen, Einschätzungen und Prognosen basieren auf den zum Zeitpunkt der Erstellung verfügbaren Informationen. Zukünftige Entwicklungen können von den dargestellten Erwartungen abweichen. Eine Verpflichtung zur Aktualisierung dieses Dokumentes oder der darin enthaltenen Informationen besteht nicht.
Die vergangene Wertentwicklung (Performance) ist kein verlässlicher Indikator für die zukünftige Entwicklung einer Anlage. Der Wert von Anlagen und die daraus erzielten Erträge können steigen oder fallen. Ein teilweiser oder vollständiger Verlust des eingesetzten Kapitals ist möglich. Es besteht keine Gewähr, dass Anlageziele, Erwartungen oder Vergleichsgrössen erreicht oder übertroffen werden. Die Performancewerte von Fonds beziehen sich auf den Nettoinventarwert und sind ohne die bei Ausgabe, Rücknahme oder Tausch anfallenden Kommissionen und Kosten (z.B. Transaktions- und Verwahrungskosten des Anlegers) gerechnet.
Urheberrechtshinweise, Markenbezeichnungen und andere gesetzlich geschützte Bezeichnungen dürfen nicht verändert oder beseitigt werden; sämtliche Eigentumsrechte verbleiben bei den berechtigten Unternehmen der Gruppe Mobiliar.
Copyright © 2026 Schweizerische Mobiliar Asset Management AG, Bundesgasse 35, 3001 Bern, info.am@mobiliar.ch – alle Rechte vorbehalten.